2019 年的某個週末,Steve Sorensen 站在美國一家大型賣場裡,看著客人一個接一個走到自家新水壺的端架前,看一眼,轉身,拿起別家的產品去結帳。
那支水壺掛著母公司的招牌上市,叫 BlenderBottle Hydration。
當天晚上,Steve 傳訊息給兒子:這產品掛在 BlenderBottle 底下行不通,這得變成一個新品牌,而且要馬上重新上市。
四年後,同一支產品換了名字,成為美國賣得最好的水瓶品牌。
Fast Company 引述市調機構 Circana 的資料,Owala 是 2023 年美國 bottle 類別的銷售冠軍。(這裡指瓶型水壺,Stanley 擅長的把手杯 tumbler 另算。)
水壺大概是世界上最不缺產品的市場。
保冰、容量、耐用、吸管、提把、杯架,能做的功能好像都做過了。可是 YETI、Hydro Flask、Stanley、Owala,再到近期的 HydroJug,每隔幾年就有新品牌從大家以為的紅海裡切走一大塊。
打開你家櫃子數數看,裡面的水壺大多都沒壞,我們還是一支接一支地買。產品早就夠用了,讓人換品牌的理由卻一直在變。
Owala 抓到的,就是那個正在變的理由。
產品差異一眼就懂,為何客人還是不買單?
Owala 背後的公司叫 Trove Brands,起家品牌是健身族很熟的 BlenderBottle:塑膠搖搖杯裡放一顆金屬攪拌球,蛋白粉倒進去搖一搖就均勻。
這門生意替公司累積了容器設計、專利、供應鏈和零售通路的基礎。後來,團隊注意到一個怪現象:不少人買了 BlenderBottle,從來沒泡過蛋白粉,直接拿來裝水喝。
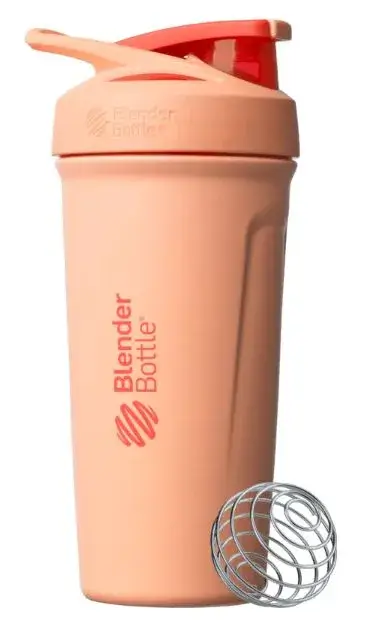
產品原本為健身族設計,受眾卻自己外溢了出去。很多新產品的源頭就長這樣:消費者把你的產品,帶進了你沒預期的場景。
團隊順著這條線往下研究,發現人喝水大致分兩派:用吸管慢慢啜的,跟抬起瓶子大口灌的。市面上的水壺都逼你選邊站,想兩種都要,就得自備吸管。於是他們做出 FreeSip 壺嘴,直立時用內建吸管喝,抬起來就能大口喝。一支水壺,兩種喝法,看一眼就懂。
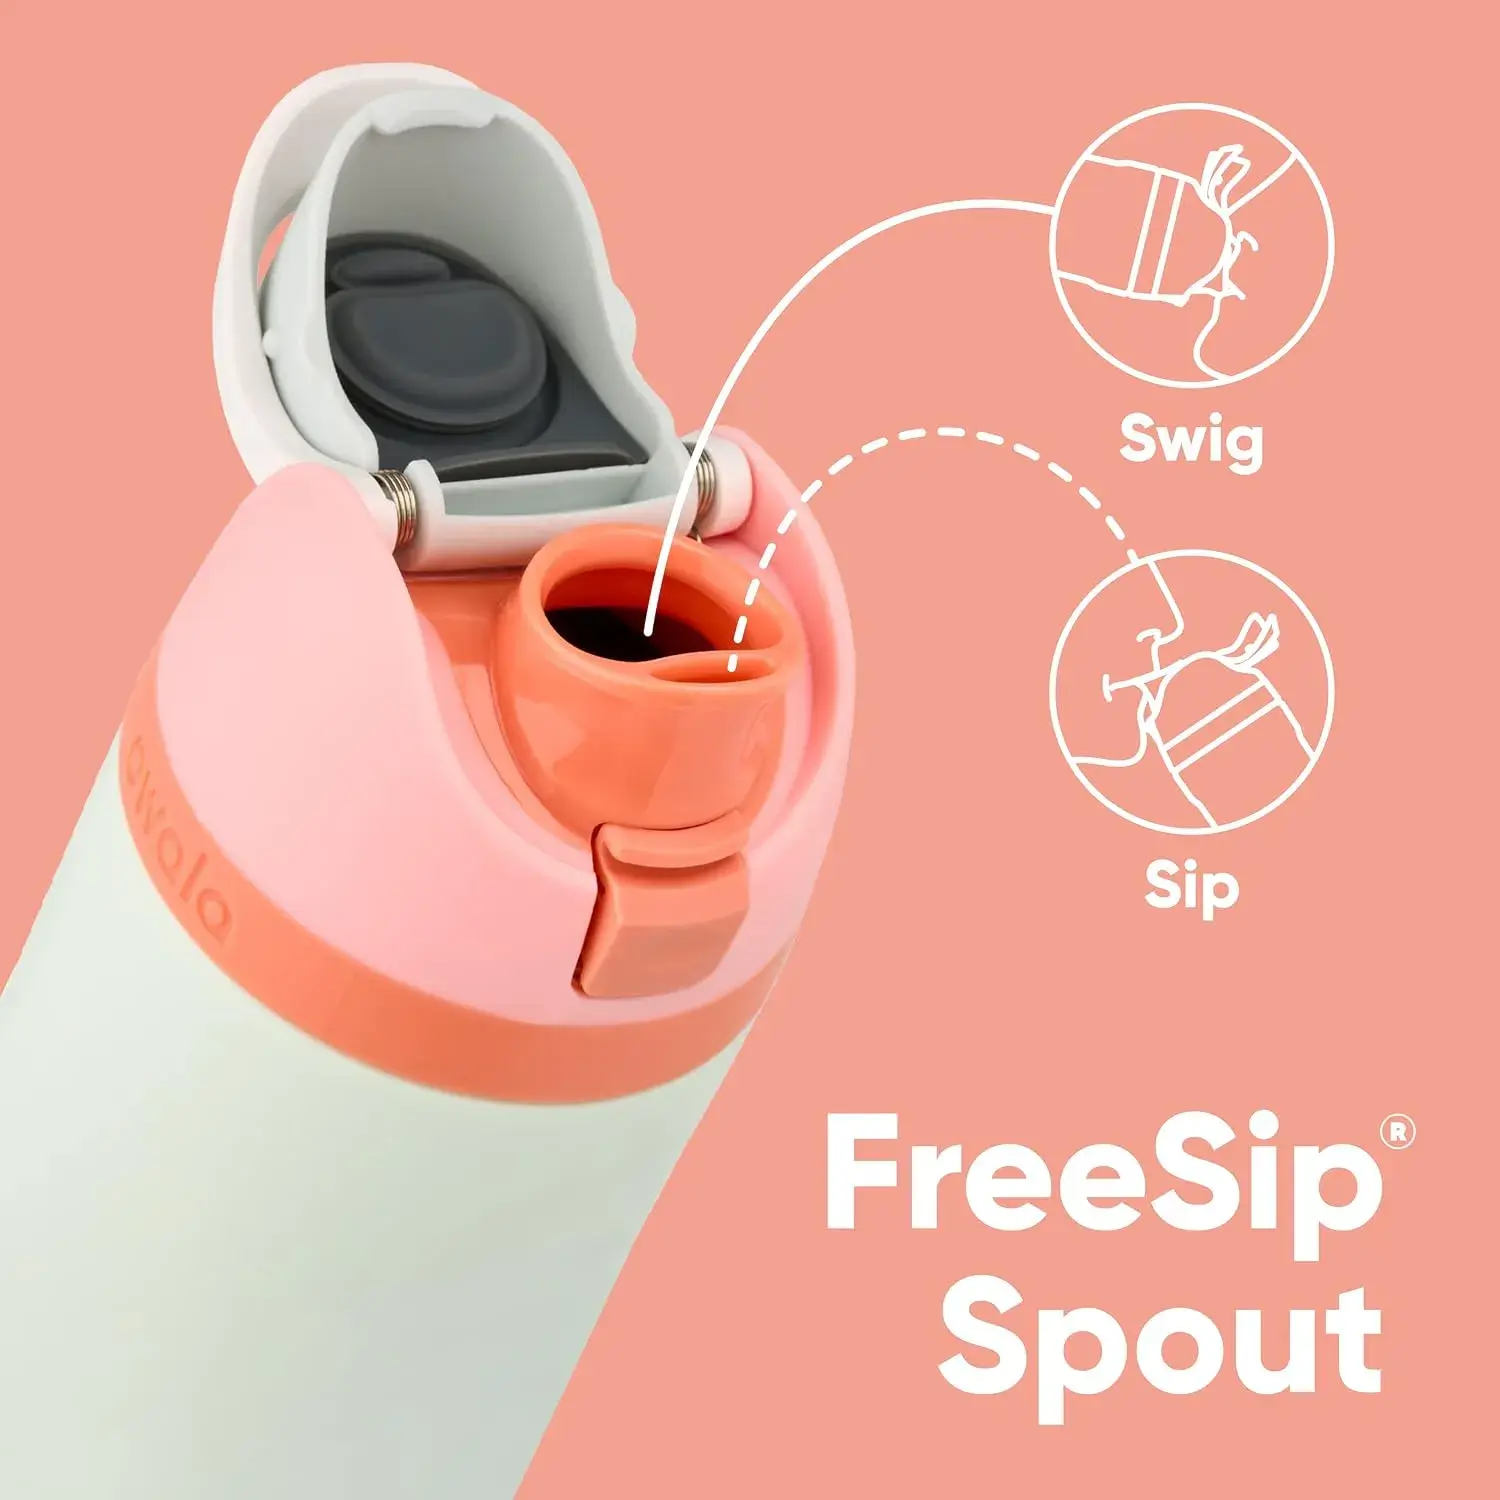
2019 年,這支產品以 Nila 為名,放在 BlenderBottle 的 Performance Hydration 系列上市,同系列的 Tero、Valo,就是後來 Owala 的 Flip 和 Twist。賣場把它們擺在運動健身區。
結果就是開頭那一幕。
對公司來說,這是一支用原有技術做出來、很好用的日常水壺;對路過的客人來說,它就是 BlenderBottle 又出了一支運動水壺。
品牌名、系列名、陳列位置、外觀、行銷素材,全部在講健身和蛋白飲。一個上班族看到健身大佬在用的杯子,第一個念頭大概是:跟我沒什麼關係吧!
只有少數人買回去會發現「哇,真的很好用」,也會推薦給朋友,可是離走進大眾市場還差得很遠。
這裡藏著一個做品牌的老規律:品牌綁的是人群。
鎖定跑馬拉松的人,你賣他衣服、水壺、配件、運動錶,他都接受;同樣是衣服,從馬拉松跨到健身房,族群一換,接受度就掉下來。BlenderBottle 的能力可以延伸到日常飲水,它那張健身臉卻擋住了日常喝水的人。
八個月重來,Owala 換掉的是購買理由
Trove Brands 把產品撤回,花了大約八個月重建品牌,2020 年 3 月以 Owala 之名重新上市。
FreeSip 的壺嘴一個零件都沒動,其他東西幾乎全換了。
客群換了。從有運動補給需求的人,轉向上班、上課、通勤、開車和居家的日常喝水族群。
情境換了。水壺從健身房裡的機能用品,變成從辦公桌、教室、車上一路跟到床邊的生活物件。外型也跟著改,健身杯的影子拿掉,看起來就是一支好看的水壺。
情緒換了。Trove Brands 執行長 Michael Sorensen 回憶,以 BlenderBottle 名義推出時,他們選的是森林綠、黑色這類安全牌;換成 Owala 之後,配色推到極限,還取了一堆不正經的名字,像 Hyper Flamingo(狂躁紅鶴)、Shy Marshmallow(害羞棉花糖)。那些顏色讓整個團隊都很緊張,他們反倒從這份緊張確認自己做對了:打安全牌行不通,必須不一樣到讓人有點不舒服。
上市文案也很敢:「專為需要喝水的人設計的水壺。」網友湧進來酸:所有人不都要喝水嗎?Owala 的小編回:你說得對,我們已經把行銷團隊開除了。
水壺變成了馬克杯
撞色瓶蓋、漸層瓶身、三不五時推新色、限量款和聯名款,Owala 把「蒐集」帶進了水壺。
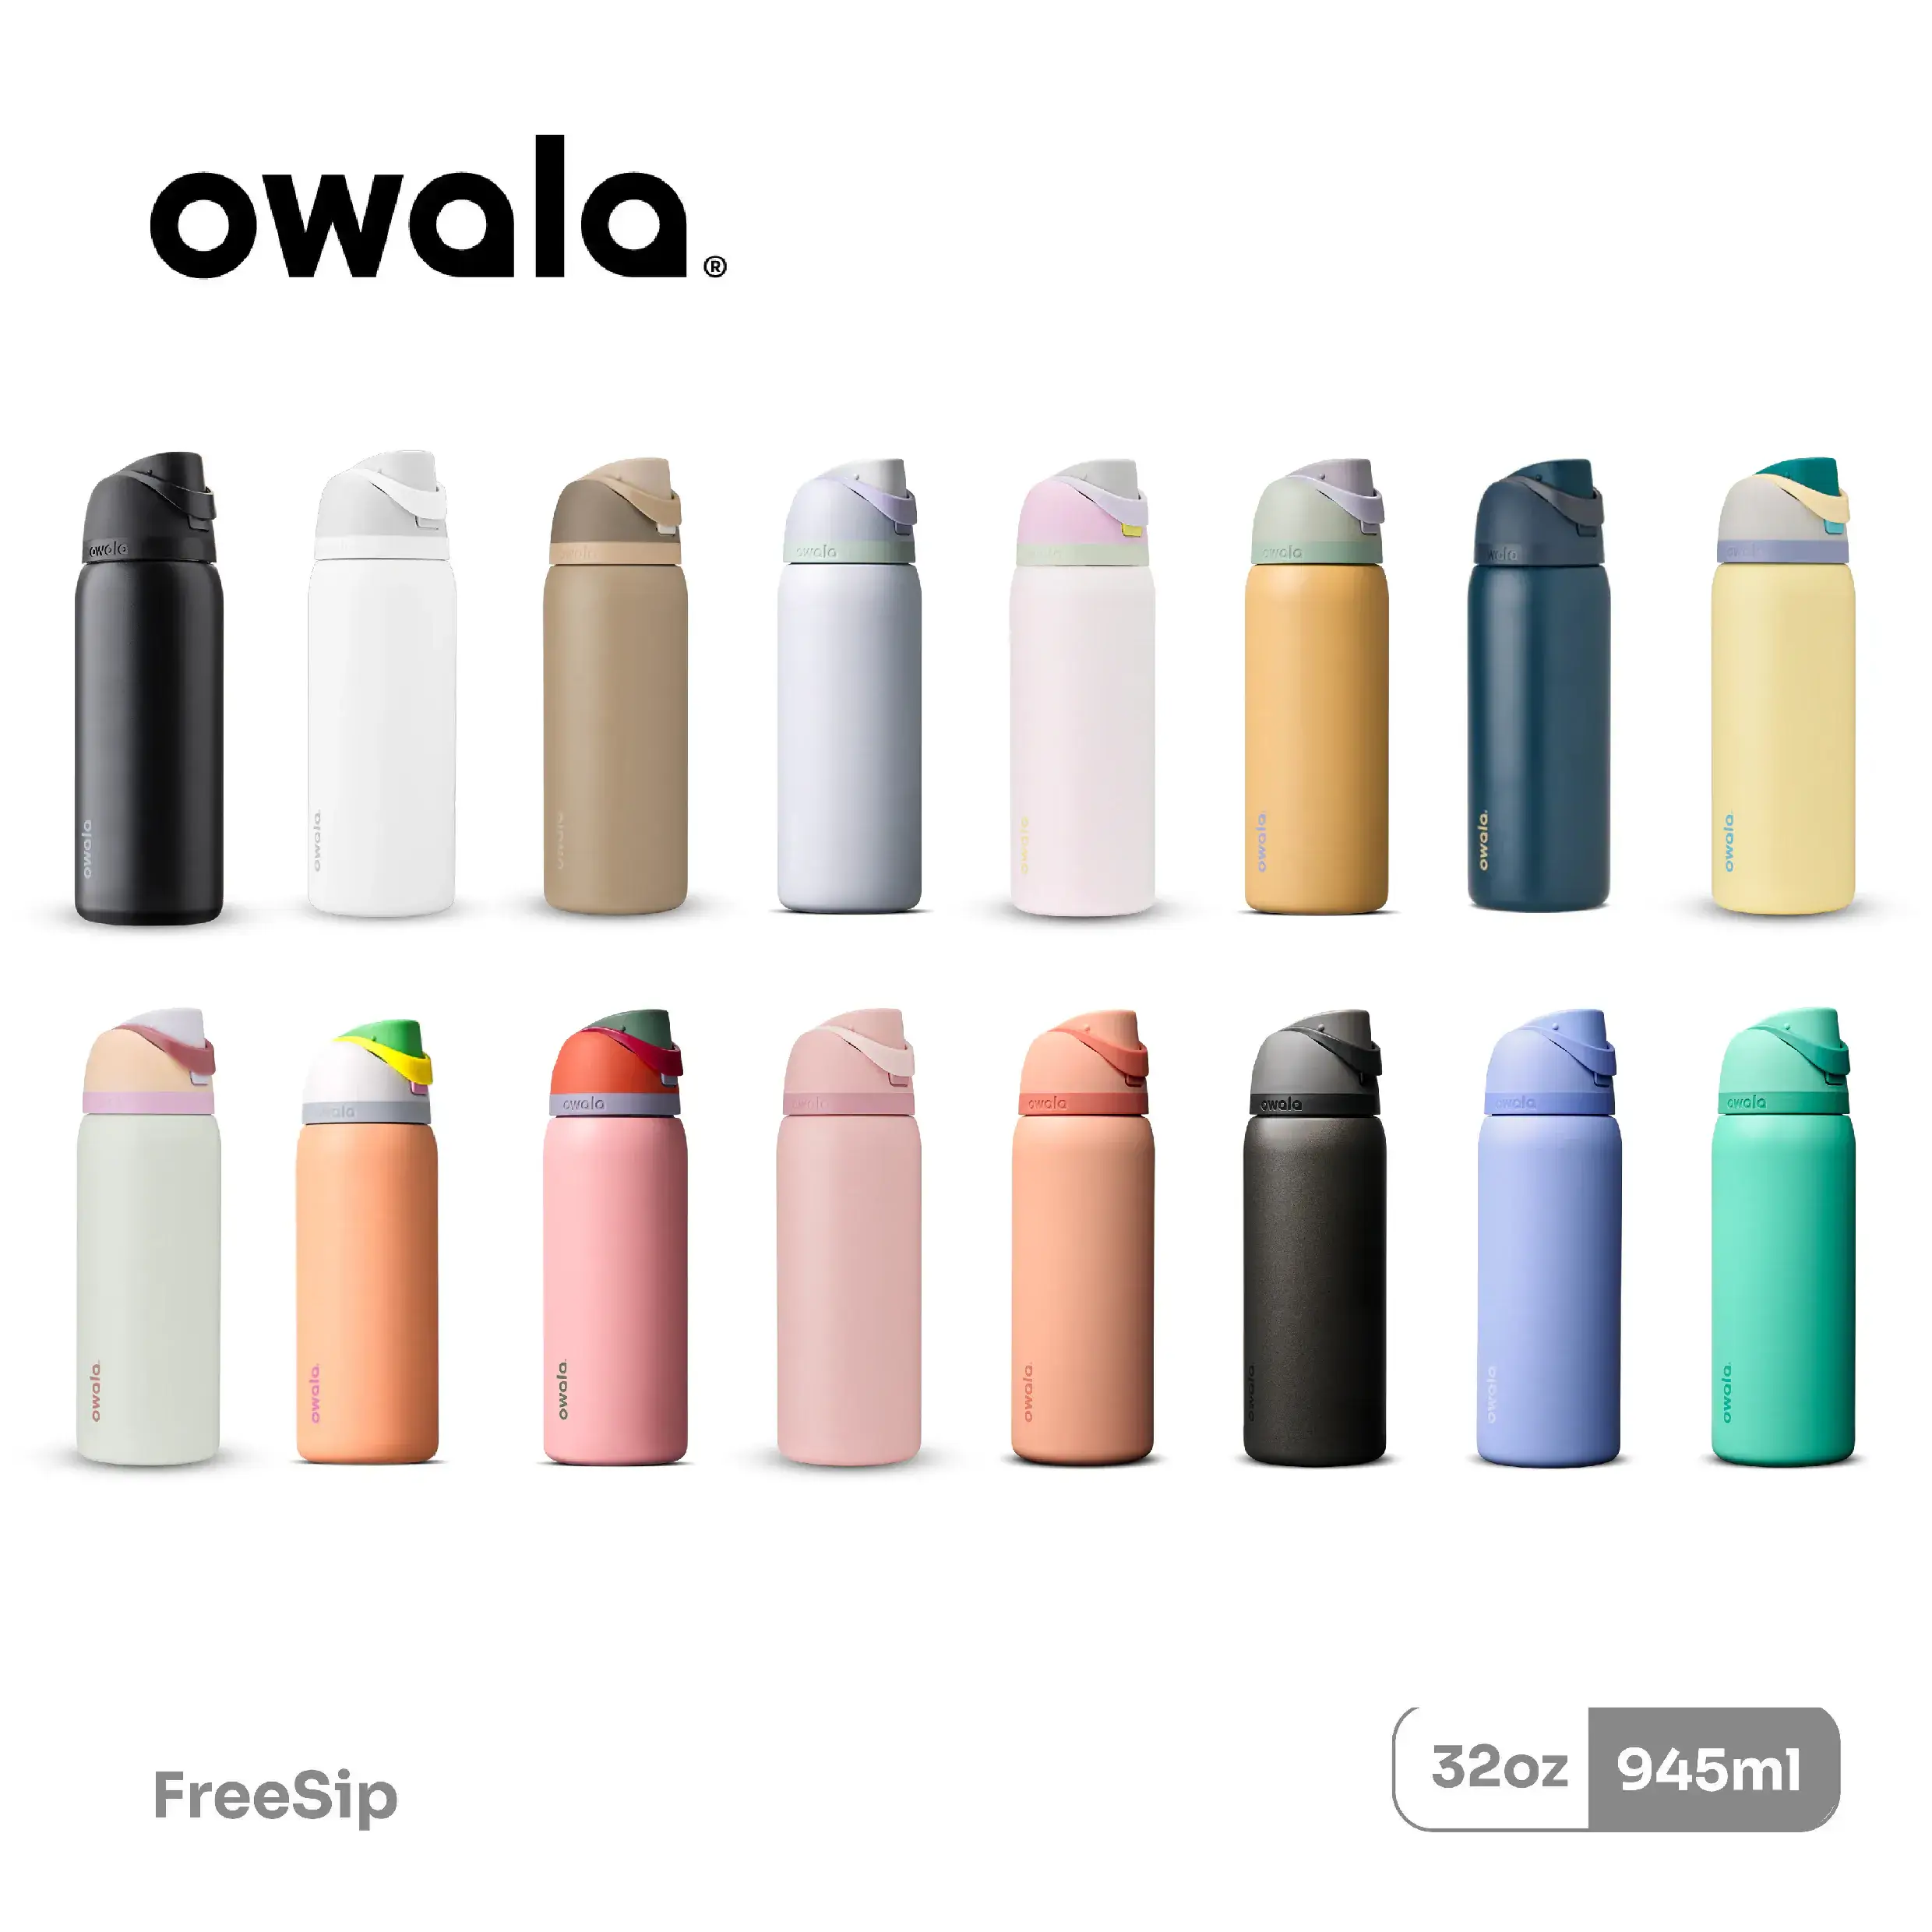
人本來就愛蒐集杯子。有人收星巴克城市杯,有人收手作陶杯。喝茶也一樣,自己喝用平常那組,朋友來了,就拿出那套宴客的茶具,讓人看見主人的品味和消費能力。杯子從來就有一半是拿來給別人看的。
Owala 把同一套心理搬到每天帶出門的水壺上。
配色、限量、聯名,滿足的是身分認同,再加一點「我有你沒有」「我搶得到你搶不到」的小虛榮,玩法跟球鞋、潮玩幾乎一樣。
這種慾望的特徵是:光擁有就開心,用不用都無所謂。追星的人最懂,韓國偶像來台開演唱會,手幅、應援小物的實用價值趨近於零,排隊買到的那一刻,情緒價值已經給足了。要讓人用買偶像周邊的心情去買一支水壺,背後得堆多少宣傳、心力和資源,可想而知。
能曬「瓶子」的地方變多了
這股慾望燒得起來,還得靠傳播環境。
以前買到一個很得意的東西,頂多帶去學校給同學看,一班 50 個人,就這麼多。現在每個人手上都有 TikTok、Instagram、Facebook,品味、風格、收藏隨時能曬。能展示的地方一多,「拿出去好炫」就成了貨真價實的購買理由。
把 Walmart、Target 這些實體通路先拿掉,只看 Amazon,漂亮的東西還是有機會被看見;但要做到現象級,光上架不夠,得找大量網紅、尤其是能代表潮流的人來曝光。
因果順序要看清楚:FreeSip 給功能理由,配色與品牌人格給情緒理由,網紅、社群和零售通路再把兩者放大。流量只是放大器,產品本身沒有強烈的購買理由,再大的流量也只是讓更多人看到一支普通的水壺。
常被當成 Owala 秘訣的 Color Drop 限量配色,也是同一個道理。
執行長自己形容它是雙面刃:需求根本預測不準,他們提前八個月下單,每次都以為夠樂觀了,結果幾秒鐘就賣光。限量要先有一群願意搶的人才燒得動,沒有社群的限量,就只是缺貨。
水壺沒壞,消費者為什麼還要換?
把幾代代表品牌排在一起,看得到一條清楚的線。
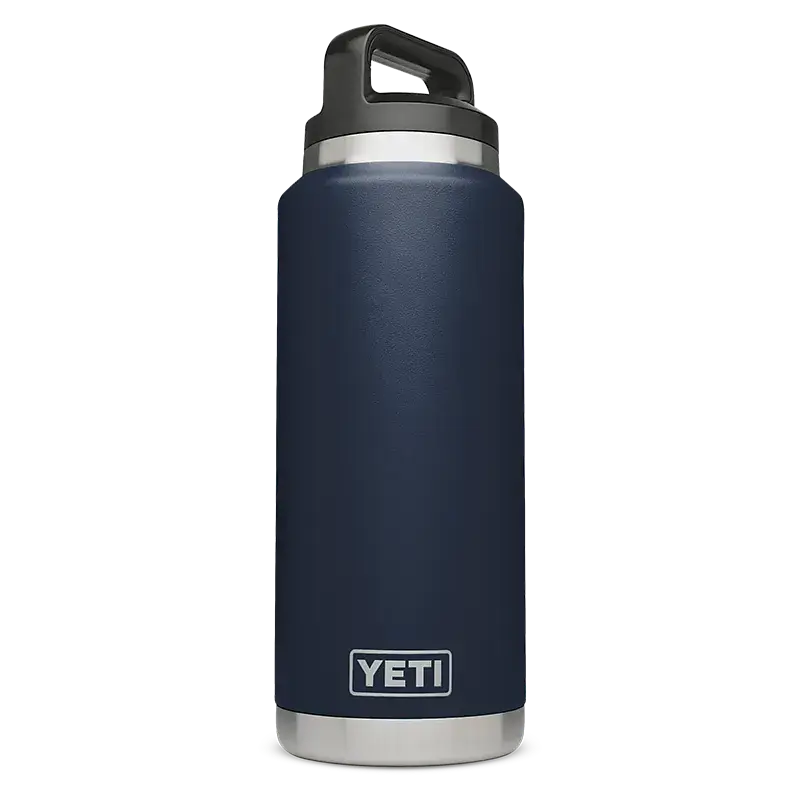
第一代:保冰、耐用、戶外。YETI 從高性能冰桶起家,2014 年推出 Rambler 不鏽鋼飲具;Hydro Flask 從 2009 年起主打雙層真空、不鏽鋼和戶外生活。這一階段消費者問的是:能不能保冷保熱?夠不夠耐用?客群偏戶外,說偏男性也不為過。
等雙層真空普及,「很保冰」就撐不起差異了。
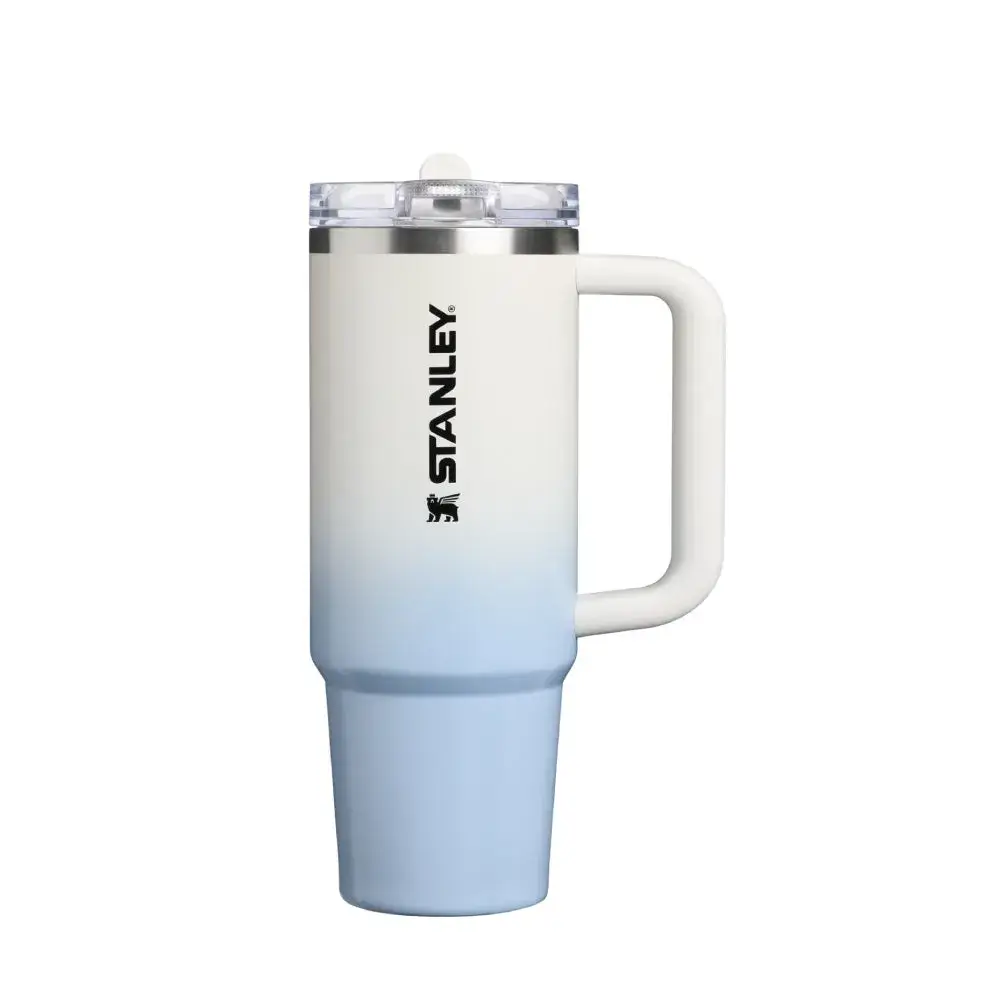
第二代:大容量、提把、杯架,走進女性日常。
Stanley Quencher 的保冰沒有比較強。三位女性創辦的選品社群 The Buy Guide 看見的,是 40 盎司大容量、提把、吸管,杯底剛好塞進車用杯架,她們把它從露營用品看成每天都會帶的日常用品,接送小孩、上班、健身一路帶著走。2023 年 11 月,一支 TikTok 影片顯示 Stanley 杯在車子燒毀後,裡面還有冰塊,Stanley 總裁 Terence Reilly 隨後拍影片回應,除了補寄杯子,還提出要替她換一台車。產品幾乎沒改,使用的人和場景全換了。
第三代:雙飲、防漏、自我表達。Owala 沒有沿著 Stanley 的大容量把手杯往前追,它把「兩種喝法不用選」「丟進包包不會漏」「顏色代表我」組合在一起,改寫了另一群人對日常水壺的最低期待。
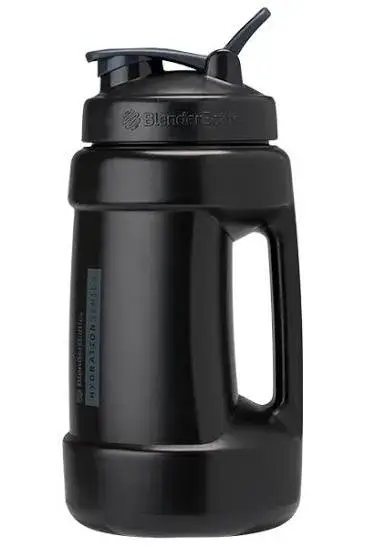
下一代已經在路上。
HydroJug 原本做男性健身族群,後來從女性用戶的反應裡加入配色,2023 年推出 Traveler,把大容量、提把、翻轉吸管和防漏重新組合。Inc. 報導,Traveler 上市首日售罄,候補名單超過 8,000 人。
每一個爆紅水壺,都把一個原本次要的條件,升級成新的購買標準。上一代的差異化,到下一代就成了基本配備,競爭再往下一個購買理由移動。
Owala 抓到的這一條特別耐打。
展現個人風格的需求永遠填不滿,因為人的風格會變,品牌就能不斷推陳出新,也替後來者留了進場空間。後來者只要在「美」上再做出差異就有機會:金屬感更強的、帶皮革質感的,不一定適合,但市場有這個可能。
所以成熟市場最危險的處境,是你還拿著消費者早就視為理所當然的東西,當作自己的差異化。
怎麼比同行早一步看見,下一個消費者換牌的理由?
看到 Owala 成功,最容易做的就是學它撞色、聯名、限量、拍 TikTok。當所有同行都看得到這些答案,它就已經稱不上機會了。該研究的是 Owala 還沒紅之前,比別人早看見了什麼。
一切都要回到一句話:客戶手上的產品明明還沒壞,他為什麼要換成你的?
可以從四件事著手。
第一,先決定服務誰
一款產品很難樣樣都好,通常只能挑一、兩個點做深做透。同樣是喝水,戶外玩家、健身族、學生、搭捷運的上班族、開車接送小孩的家長,在意的東西完全不同,願意付錢的地方也不同。
如果你鎖定的是「有個水壺就好」的人,產品不需要創新,最後只剩價格可以拚,而且多半拚不贏。每個品類裡都有一群對產品有要求、願意為好體驗付錢的人,找到他們,才做得出專屬於他們的產品。
很多人一聽就皺眉:那不就是小眾產品?這裡有兩個常見的誤區。
第一,小眾不等於利潤小。小眾客群的利潤率通常更高,服務的人少,賺的錢可以一樣多。
第二,小眾不會一直待在小眾。產品在一群人裡發酵之後,鄰近族群會覺得「這我也能用」。有人說 Owala 是年輕人的東西,可是年輕人會變老,年長的人也想讓自己看起來年輕一點。
第二,找出換牌的理由
確定客群之後,問:他手上的產品明明還能用,還有哪些痛點沒解決、哪些爽點沒被滿足?
成熟品類裡,痛點通常都解決得差不多了。太重、不好帶、不好洗,市面上早有一堆產品能處理,最後拚的往往是爽點。對 Owala 的客人來說,換牌理由是「好漂亮,好想要」「拿出去好炫」「網紅都在用,我也要」。
判斷標準只有一個:這個理由夠不夠強,強到他願意放下手上還能用的東西,換成你的。
第三,競品看利潤,學習品看創新
研究競品只需要確認一件事:這個市場有沒有利潤空間。YETI 有明確的品牌溢價,代表有人願意花高價買水壺,這個品類就有錢賺。
做創新時只盯著競品,產品只會越來越像競品,最後陷入卷規格。
盯著 YETI,你會去卷保冰,從 24 小時拉到 36 小時,消費者幾乎無感;容量、鋼材厚度、吸嘴,全都有物理極限。Owala 能在外觀和收藏上突破,是因為它去看了別的品類:潮玩怎麼定期 drop 特殊色、怎麼做限量、最近哪些配色賣得好,再把那套公式代入水壺。
這個邏輯換到鹽巴上也成立。
賣給一般家庭煮飯的鹽,怎麼創新都沒用。換個問題:誰會花大錢買鹽?米其林主廚。餐點賣那麼貴,連鹽都講究,還要在客人面前使用、展示。一旦決定只賣給主廚,產品的做法完全不同,每位主廚的需求又各不相同,能開發的花樣就多了。
要能持續創新,得先找到一個消費者願意買各種不同選項的市場。
第四,先看接不接得住,再低成本驗證
市場有機會,不代表每家公司都接得住。
Owala 背後是 BlenderBottle 多年累積的容器研發、專利、供應鏈、零售通路和網紅操作能力,才撐得起一口氣開那麼多 SKU、做那麼多顏色、砸錢找網紅去創造渴望。同一個機會擺在一般賣家面前,很可能超出能力範圍。先盤點產品、供應鏈、品牌、通路,哪些已經有,哪些能沿用,哪些得重新建。
能力和品牌也要分開看。BlenderBottle 的技術能搬到日常飲水,它的健身形象搬不過去,Trove 才另外建了 Owala。
方向確定之後,別急著開模下單。產品開發最大的兩筆成本就是開模和庫存,在那之前,先用便宜的方式驗證。
先做基本樣品,給既有客人試用,或找熟悉這類產品的網紅、專家給意見,把瑕疵和沒想到的使用場景先排掉。商品本身有問題,前面的消費洞察做得再好也沒用。
再做一個模擬商品頁,直接投廣告。後端還不能出貨也沒關係,看兩個數字:看完廣告有多少人點進來,點進來之後有多少人加入購物車。加購之後再告訴他「產品還在開發中,上市會通知你」。加購數本身就是市場的回答。
以我們陪客戶做新品的經驗,這套測試的廣告費、人力和製作成本,大約要先準備 6、7 萬台幣,做起來確實麻煩;開模加庫存卻動輒 70、80 萬。先花 7 萬換一個答案,後面那 70、80 萬才押得有底氣。
如果創新幅度很大,例如開發成本好幾百萬的新 3C 產品,可以直接用群眾募資驗證。從前測問卷到兩個月的募資期,準備更完整、時程也更長,換來的是真金白銀的需求證據。
寫在最後:你買的是注意力,還是生意?
回頭看 Owala,FreeSip 的壺嘴很聰明,從 BlenderBottle 撤回、用新品牌重新定位也很果斷。最難得的,是它比同行更早看見一個很隱性的需求。
只分析評論區,你會做出更好的壺嘴、更好握的瓶身、更保冰的杯子。Owala 看見的是別的品類早就驗證過的東西:人想展示自己,水壺可以當配件、裝飾生活、拿來收藏。看見之後,它再用 BlenderBottle 時代累積的實力完整接住。
成熟品類的突圍機會,很少藏在全世界沒人做過的功能裡。它藏在選擇標準移動的那一刻:圍繞自己的優勢,比同行早一步看見下一個讓人換牌的理由。
你的品類裡,客人手上那個還沒壞的東西,他明天為什麼要換成你的?
你的品牌也正準備投下一筆行銷預算,卻不確定流量進來之後接不接得住?歡迎預約 TransBiz 免費諮詢,讓顧問陪你一起把「注意力 → 行為」這條鏈檢查一遍。
時間軸
00:00–01:05 開場|水壺市場這麼成熟,為什麼還有新品牌出現?
01:05–03:18 從 BlenderBottle 到 FreeSip:消費者把健身杯當水壺用
03:18–04:42 FreeSip 有差異化,為什麼一開始還是沒打開市場?
04:42–07:18 Owala 重新定位:從健身場景走進日常生活
07:18–10:18 水壺不只裝水,也成了風格與收藏
10:18–13:05 社群與網紅如何放大「想擁有」的感受
14:25–17:43 Stanley、YETI、Owala:成熟水壺市場的購買標準如何改變?
17:43–20:47 方法一|先找到願意為更好體驗付費的客群
20:47–21:54 方法二|找出消費者新的購買理由
21:54–24:36 方法三|跳出競品,從其他品類找靈感
24:36–28:07 方法四|先驗證,再投入開模與庫存